
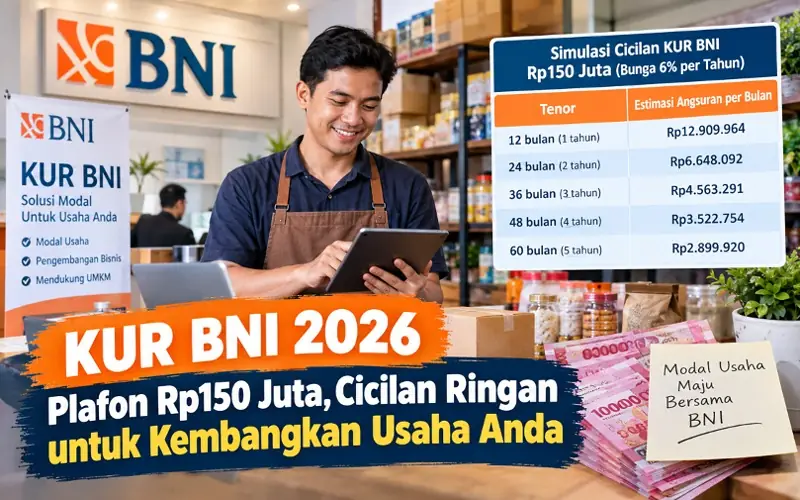
Signalberita.com – Bagi kamu yang memiliki usaha mikro, kecil, dan menengah (UMKM), berniat ini menambahkan modal untuk usahanya, fasilitas Kredit Usaha Rakyat (KUR) dari PT Bank Negara Indonesia (Persero) Tbk atau BNI.
Pembiayaan ini dapat di manfaatkan untuk mendukung pengembangan usaha, mulai dari menambah persediaan barang hingga membeli peralatan produksi.
Salah satu plafon pinjaman yang bisa menjadi bahan pertimbangan adalah Rp150 juta. Dana tersebut dapat di gunakan untuk menunjang kebutuhan usaha produktif, selama sesuai dengan ketentuan program dan hasil penilaian pihak bank.
Meski demikian, calon debitur perlu menghitung kemampuan keuangan sebelum mengajukan pinjaman. Besarnya cicilan bulanan, jangka waktu pembayaran, serta biaya pembiayaan perlu di sesuaikan dengan pendapatan bersih usaha agar tidak mengganggu arus kas.
Pada 2026, simulasi pinjaman Rp150 juta dengan asumsi bunga efektif 6 persen per tahun dan metode anuitas menghasilkan estimasi angsuran yang berbeda sesuai tenor yang dipilih.
Tabel Simulasi Cicilan KUR BNI Rp150 Juta
Pilihan tenor menjadi salah satu faktor yang menentukan besarnya angsuran setiap bulan. Semakin panjang jangka waktu pinjaman, umumnya semakin ringan cicilan bulanan, tetapi total bunga yang dibayarkan dapat menjadi lebih besar.
Berikut simulasi angsuran berdasarkan asumsi tersebut:
- Tenor Pinjaman
- Estimasi Angsuran per Bulan
- 12 bulan (1 tahun)
- Rp12.909.964
- 24 bulan (2 tahun)
- Rp6.648.092
- 36 bulan (3 tahun)
- Rp4.563.291
- 48 bulan (4 tahun)
- Rp3.522.754
- 60 bulan (5 tahun)
- Rp2.899.920
Penting: Angka di atas merupakan simulasi perhitungan, bukan tabel angsuran resmi BNI. Besaran cicilan sebenarnya harus di konfirmasi kepada pihak bank karena dapat bergantung pada jenis fasilitas, suku bunga, metode perhitungan, dan ketentuan yang berlaku.
Sebelum menentukan tenor, pelaku usaha sebaiknya menghitung keuntungan bersih bulanan, bukan hanya omzet. Pengeluaran untuk bahan baku, gaji karyawan, biaya operasional, kebutuhan rumah tangga, serta kewajiban kredit lainnya juga perlu di perhitungkan.
Pinjaman Rp150 Juta Termasuk KUR Kecil
Dalam pengelompokan KUR, pembiayaan sebesar Rp150 juta berada pada kategori KUR Kecil karena nominalnya di atas Rp100 juta. Kategori ini memiliki persyaratan dan ketentuan pembiayaan yang perlu di perhatikan calon debitur.
Persetujuan pinjaman tidak di berikan secara otomatis. BNI akan melakukan pemeriksaan terhadap kelayakan pemohon, kondisi usaha, kemampuan membayar angsuran, riwayat kredit, serta kelengkapan dokumen yang disyaratkan.
Karena itu, calon debitur perlu memiliki rencana penggunaan dana yang jelas. Modal dapat di arahkan untuk kebutuhan produktif, seperti menambah stok barang dagangan, membeli mesin, memperluas kapasitas produksi, atau memperbaiki fasilitas usaha.
Penggunaan dana yang terencana dapat membantu pelaku UMKM menjaga kestabilan keuangan dan mengukur manfaat pembiayaan terhadap perkembangan bisnis.
Syarat Pengajuan KUR BNI 2026
Sebelum mengajukan pinjaman, calon debitur perlu memastikan bahwa dirinya dan usaha yang di jalankan memenuhi persyaratan program KUR BNI yang berlaku.
Secara umum, beberapa hal yang perlu disiapkan meliputi:
1. Dokumen identitas
Pemohon perlu menyiapkan KTP dan Kartu Keluarga. Dokumen tambahan, termasuk dokumen perkawinan jika di perlukan, dapat diminta sesuai kondisi pemohon dan ketentuan bank.
2. Memiliki usaha produktif
Calon debitur harus menjalankan usaha yang memenuhi kriteria program KUR. Persyaratan mengenai usia usaha dapat berbeda berdasarkan ketentuan yang berlaku, sehingga perlu dikonfirmasi kepada petugas BNI.
3. Dokumen legalitas usaha
Pemohon perlu menyiapkan dokumen atau surat keterangan usaha yang di persyaratkan. Jenis dokumen dapat di sesuaikan dengan bentuk dan skala usaha.
4. Memenuhi ketentuan riwayat kredit
Bank dapat memeriksa informasi kredit melalui Sistem Layanan Informasi Keuangan (SLIK) OJK serta menilai kewajiban pembiayaan yang masih berjalan. Pemohon sebaiknya memastikan informasi kreditnya benar dan menjelaskan kewajiban yang dimiliki secara terbuka.
5. Memenuhi ketentuan NPWP dan agunan
Untuk plafon dan kategori pembiayaan tertentu, NPWP serta dokumen agunan mungkin di perlukan sesuai aturan yang berlaku. Calon debitur perlu meminta daftar persyaratan resmi kepada BNI sebelum mengajukan permohonan.
Persyaratan tersebut bersifat umum dan tidak menggantikan ketentuan resmi produk. Pastikan kembali seluruh dokumen yang diwajibkan untuk pengajuan KUR dengan plafon Rp150 juta.
Cara Mengajukan KUR BNI
Pelaku UMKM dapat memulai proses pengajuan dengan mendatangi kantor cabang BNI terdekat untuk berkonsultasi mengenai jenis KUR yang sesuai dengan kebutuhan usahanya.
Berikut tahapan yang dapat dilakukan:
Siapkan dokumen identitas dan berkas usaha.
Konsultasikan kebutuhan modal serta plafon pinjaman kepada petugas BNI.
Minta simulasi cicilan berdasarkan jumlah pinjaman dan tenor yang diinginkan.
Lengkapi formulir serta dokumen tambahan yang diminta.
Tunggu proses verifikasi, penilaian kelayakan, dan keputusan bank.
Informasi layanan dapat diperiksa melalui situs resmi BNI di https://www.bni.co.id/. Pastikan kanal pengajuan yang digunakan benar-benar merupakan layanan resmi bank.
Waktu persetujuan dan pencairan dapat berbeda pada setiap permohonan. Kelengkapan berkas, kebutuhan pemeriksaan tambahan, dan hasil analisis kelayakan dapat memengaruhi lamanya proses.
Cara Memilih Tenor agar Cicilan Tidak Membebani Usaha
Menentukan jangka waktu pinjaman bukan sekadar memilih angsuran paling kecil. Pelaku usaha juga perlu mempertimbangkan total biaya pembiayaan dan kestabilan pendapatan selama masa kredit.
Sebagai gambaran, simulasi tenor 12 bulan menghasilkan angsuran sekitar Rp12,91 juta per bulan. Sementara itu, tenor 60 bulan menghasilkan estimasi cicilan sekitar Rp2,9 juta per bulan.
Tenor yang lebih panjang dapat memberikan ruang lebih besar bagi arus kas bulanan, tetapi kewajiban pembayaran berlangsung lebih lama. Sebaliknya, tenor pendek memungkinkan pinjaman dilunasi lebih cepat, dengan konsekuensi angsuran bulanan yang lebih tinggi.
Pengusaha sebaiknya menyusun proyeksi keuangan sebelum menentukan pilihan. Perhitungkan keuntungan bersih, biaya operasional, kewajiban lain, serta kemungkinan penurunan penjualan pada periode tertentu.
Hindari mengambil plafon pinjaman hanya karena jumlah tersebut tersedia. Pilih nominal berdasarkan kebutuhan nyata dan kemampuan usaha menghasilkan pendapatan yang cukup untuk membayar angsuran.
Pastikan Informasi Resmi Sebelum Mengajukan
KUR BNI dapat menjadi salah satu alternatif pembiayaan bagi UMKM yang ingin mengembangkan kegiatan usahanya. Namun, calon debitur perlu memahami perbedaan antara simulasi angsuran dan ketentuan pembiayaan resmi.
Sebelum mengajukan pinjaman Rp150 juta, pastikan kembali suku bunga, tenor yang tersedia, persyaratan dokumen, ketentuan agunan, serta biaya lain yang mungkin berlaku kepada pihak BNI.
Dengan perencanaan yang matang dan perhitungan arus kas yang realistis, pelaku usaha dapat menentukan pembiayaan yang sesuai dengan kebutuhannya. Tujuan utama pinjaman bukan sekadar memperoleh tambahan dana, melainkan mendukung pertumbuhan bisnis tanpa menimbulkan beban keuangan yang berlebihan.(*)