
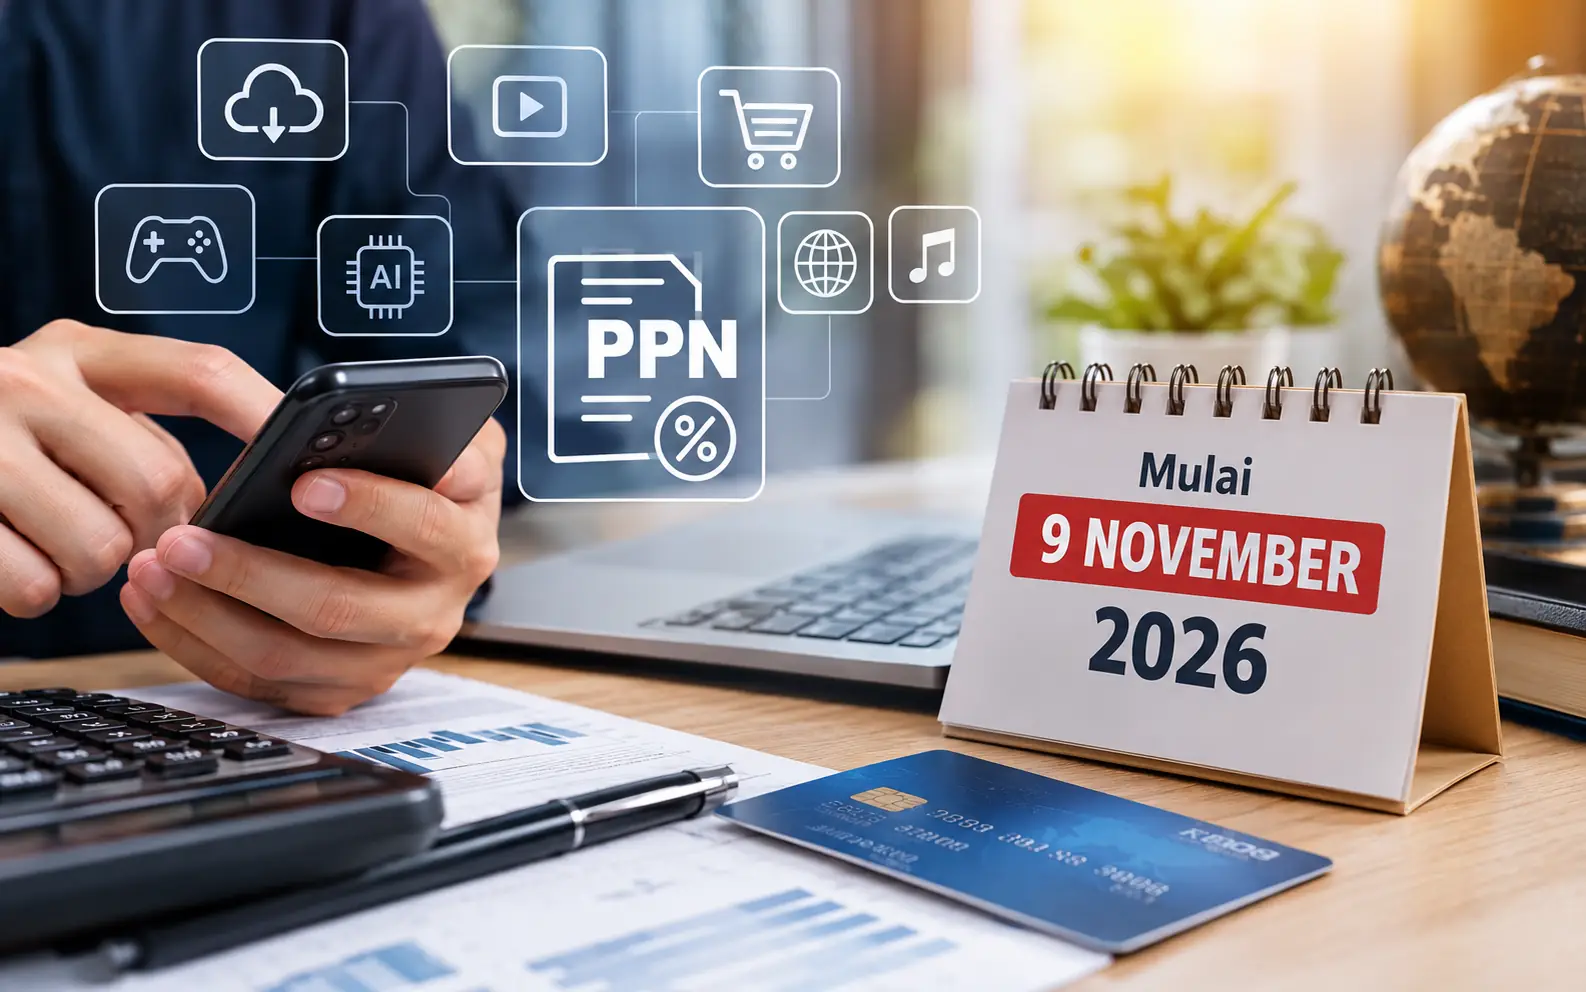
JAKARTA, Signalberita.com – Rencana perluasan pemungutan pajak digital yang dijadwalkan mulai Senin, 9 November 2026, menjadi perhatian masyarakat. Kebijakan ini memunculkan kekhawatiran mengenai kemungkinan bertambahnya beban pajak atas berbagai aktivitas keuangan dan transaksi digital sehari-hari.
Sejumlah pertanyaan pun bermunculan. Apakah transfer uang melalui bank akan dikenakan pajak? Bagaimana dengan pembelian aplikasi, langganan layanan streaming, hingga penggunaan teknologi berbasis kecerdasan buatan (AI)?
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa kebijakan tersebut bukan merupakan pemberlakuan jenis pajak baru. Pemerintah hanya memperluas mekanisme pemungutan Pajak Pertambahan Nilai (PPN) terhadap pemanfaatan barang dan jasa digital dari luar negeri di Indonesia.
Melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN), pemerintah akan melibatkan lebih banyak lembaga perbankan dan perusahaan teknologi finansial (fintech) dalam proses pemungutan serta penyetoran pajak.
Lantas, transaksi apa saja yang masuk dalam cakupan kebijakan tersebut? Berikut penjelasan lengkapnya.
1. Bukan pajak baru, melainkan perluasan mekanisme pemungutan PPN
Isu perluasan pajak digital mencuat setelah Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, menyampaikan rencana pelibatan sejumlah lembaga keuangan dalam pemungutan pajak.
Pernyataan itu disampaikan dalam Rapimnas Kadin 2026 di Jakarta, Kamis (29/10/2026). Dalam kesempatan tersebut, Hashim menyebut bank pemerintah, bank swasta, perusahaan fintech, serta platform digital akan dilibatkan untuk membantu pemungutan dan penyetoran pajak.
Menanggapi informasi tersebut, DJP menjelaskan bahwa kebijakan yang dimaksud berkaitan dengan penerapan SPP-TDLN.
Sistem tersebut sebenarnya sudah berjalan sejak 25 September 2026 berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026.
Dengan demikian, tanggal 9 November 2026 bukan menjadi awal pemberlakuan jenis pajak baru. Tanggal tersebut berkaitan dengan rencana perluasan pihak yang berperan membantu pemungutan PPN atas transaksi digital luar negeri.
2. Pembelian aplikasi hingga layanan streaming berpotensi terkena PPN
SPP-TDLN menyasar pemanfaatan barang dan jasa digital yang berasal dari luar negeri oleh konsumen di Indonesia.
Beberapa transaksi yang masuk dalam cakupan tersebut antara lain pembelian perangkat lunak, aplikasi digital, layanan komputasi awan (cloud), platform streaming, permainan daring, serta layanan berbasis kecerdasan buatan atau AI.
Namun, pengenaan PPN tetap harus mengikuti ketentuan perpajakan yang berlaku. Artinya, tidak seluruh aktivitas digital secara otomatis dikenakan pungutan melalui sistem baru tersebut.
DJP juga menjelaskan bahwa transaksi yang sebelumnya telah dipungut PPN melalui mekanisme Perdagangan Melalui Sistem Elektronik (PMSE) tidak akan dikenakan kembali melalui SPP-TDLN.
Mekanisme ini ditujukan untuk memperluas jangkauan pemungutan PPN terhadap transaksi digital luar negeri yang belum terakomodasi dalam sistem sebelumnya.
3. Transfer uang melalui bank tidak otomatis dikenakan PPN
Salah satu kekhawatiran masyarakat berkaitan dengan kemungkinan transfer uang melalui rekening bank maupun aplikasi pembayaran ikut terkena pajak.
DJP memastikan bahwa aktivitas transfer dana dan remitansi atau pengiriman uang tidak otomatis menjadi objek PPN melalui SPP-TDLN.
Sistem tersebut tidak dirancang untuk memungut PPN atas kegiatan pemindahan uang secara personal, termasuk pengiriman dana antarrekening maupun remitansi masyarakat.
Dengan demikian, masyarakat tidak perlu menganggap setiap transaksi transfer melalui bank atau aplikasi pembayaran akan langsung dikenakan PPN.
Hal yang menjadi sasaran kebijakan ini adalah pemanfaatan barang dan jasa digital dari luar negeri yang memenuhi kriteria sebagai objek pajak, bukan aktivitas pemindahan uang semata.
4. Sebanyak 30 platform tambahan direncanakan ikut terlibat
Direktur Jenderal Pajak Bimo Wijayanto sebelumnya mengungkapkan rencana penambahan sekitar 30 platform dari sektor perbankan dan teknologi finansial dalam mekanisme pemungutan pajak digital.
Meski demikian, penunjukan lembaga tersebut tidak dilakukan secara serentak.
Pemerintah akan melaksanakannya secara bertahap dengan mempertimbangkan kesiapan infrastruktur dan sistem masing-masing lembaga.
Karena itu, tidak seluruh platform yang masuk dalam rencana penambahan otomatis mulai menjalankan fungsi pemungutan PPN pada 9 November 2026.
5. Konsumen berpotensi membayar lebih untuk layanan digital tertentu
Perluasan pemungutan PPN dapat memberikan dampak terhadap biaya yang harus ditanggung konsumen, terutama pengguna layanan digital dari luar negeri.
Ekonom sekaligus Guru Besar Fakultas Ekonomi dan Bisnis Universitas Andalas, Syafruddin Karimi, menjelaskan bahwa dampaknya bergantung pada status pemungutan pajak atas transaksi sebelumnya.
Pengguna layanan digital luar negeri yang selama ini belum dikenakan PPN berpotensi menghadapi tambahan biaya setelah transaksi tersebut masuk dalam mekanisme pemungutan pajak.
Sebaliknya, transaksi yang sudah dikenakan PPN melalui mekanisme PMSE seharusnya tidak kembali dipungut pajak melalui SPP-TDLN.
Syafruddin juga mengingatkan sejumlah risiko yang perlu diantisipasi pemerintah, mulai dari kesalahan pengelompokan transaksi, potensi sengketa pemungutan, hingga kemungkinan munculnya biaya administrasi tambahan bagi konsumen.
Menurutnya, transparansi bukti pemungutan pajak dan kejelasan mekanisme pengaduan maupun koreksi menjadi hal penting agar penerapan kebijakan tidak merugikan masyarakat.
Masyarakat Perlu Memahami Cakupan Pajak Digital
Perluasan pemungutan pajak digital pada 9 November 2026 tidak berarti seluruh transaksi elektronik dan aktivitas transfer uang akan dikenakan pajak baru.
Kebijakan tersebut berfokus pada pemungutan PPN atas pemanfaatan barang dan jasa digital dari luar negeri yang memenuhi ketentuan perpajakan.
Oleh sebab itu, masyarakat perlu membedakan transaksi pembelian atau penggunaan layanan digital dengan aktivitas transfer dana biasa.
Pemahaman terhadap cakupan kebijakan ini penting agar masyarakat tidak salah menafsirkan penerapan SPP-TDLN, sekaligus dapat mengetahui hak dan kewajibannya sebagai konsumen layanan digital.(*)