
JAKARTA, Signalberita.com – Kredit Usaha Rakyat (KUR) BRI sebesar Rp30 juta menjadi salah satu pilihan pembiayaan yang dapat dipertimbangkan pelaku UMKM untuk menambah modal usaha. Salah satu hal yang paling banyak menjadi pertimbangan calon debitur adalah besaran cicilan setiap bulan.
Dengan asumsi suku bunga 6 persen efektif per tahun dan menggunakan metode perhitungan anuitas, pinjaman KUR BRI Rp30 juta memiliki perkiraan angsuran berbeda sesuai tenor yang dipilih.
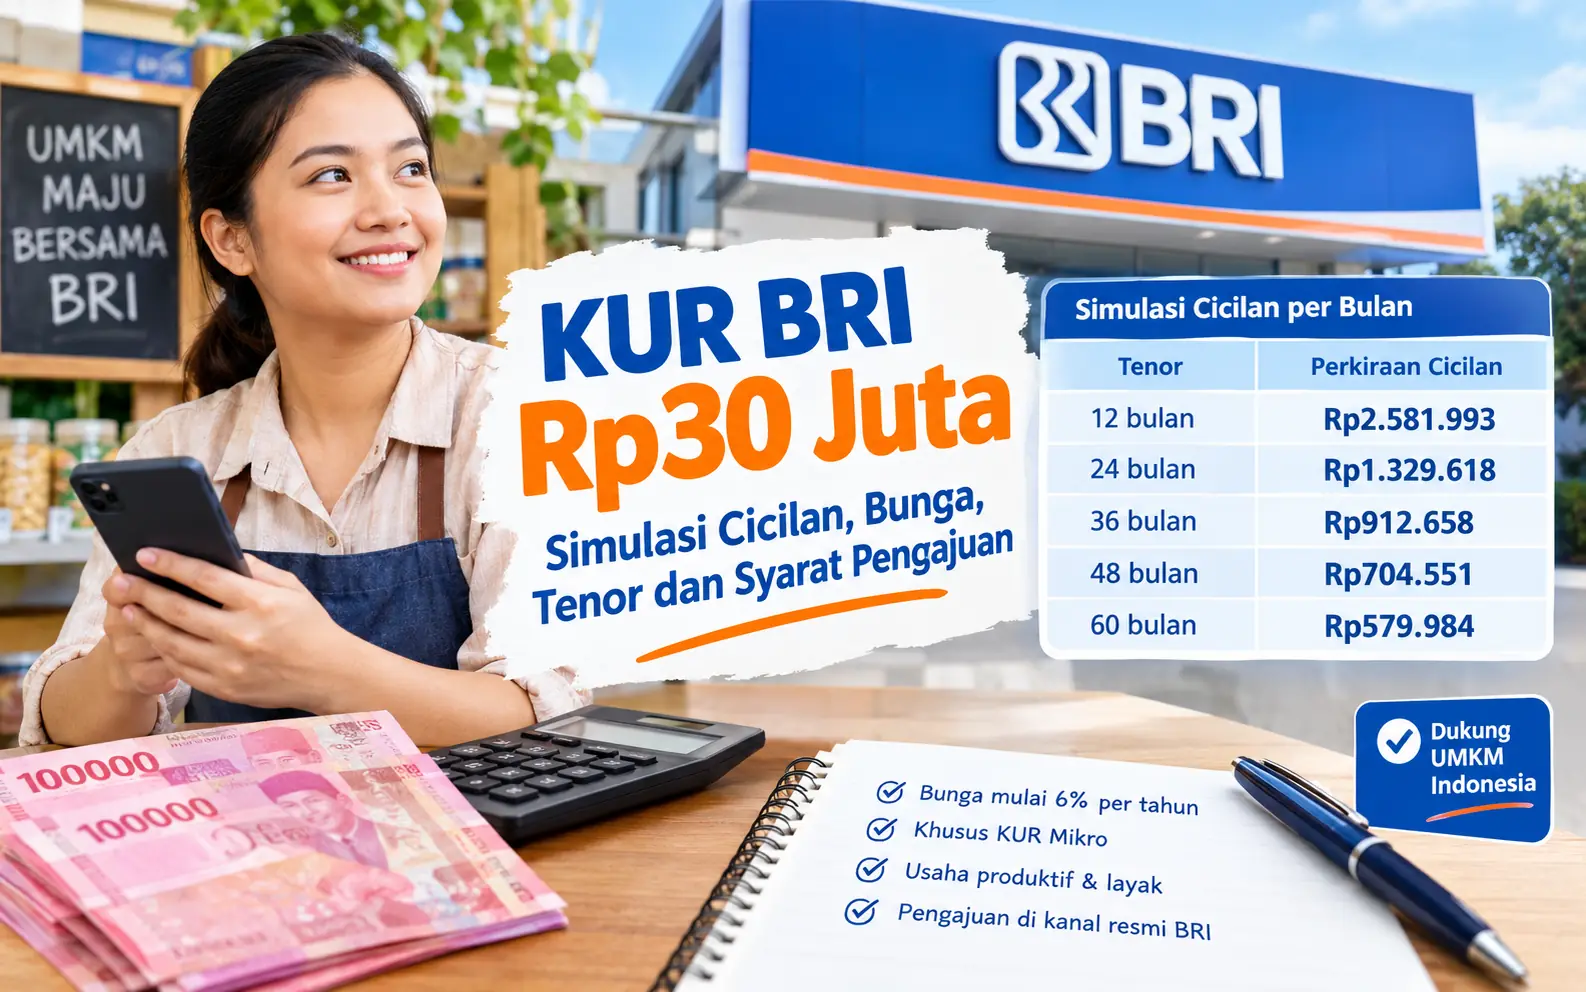
Simulasi Cicilan KUR BRI Rp30 Juta
Berikut gambaran cicilan bulanan berdasarkan simulasi matematis:
Tenor
Perkiraan Cicilan per Bulan
12 bulan
Rp2.581.993
24 bulan
Rp1.329.618
36 bulan
Rp912.658
48 bulan
Rp704.551
60 bulan
Rp579.984
Perlu di perhatikan, angka tersebut merupakan simulasi, bukan tabel angsuran resmi BRI. Besaran cicilan yang sebenarnya dapat berbeda karena di pengaruhi metode perhitungan, ketentuan produk, serta hasil keputusan kredit bank.
Jika memilih tenor 12 bulan, angsuran diperkirakan mencapai sekitar Rp2,58 juta per bulan. Sementara tenor 24 bulan menghasilkan cicilan sekitar Rp1,33 juta.
Untuk tenor 36 bulan, angsuran berada di kisaran Rp912 ribu per bulan. Jika memilih tenor 48 bulan, cicilan sekitar Rp704 ribu, sedangkan tenor 60 bulan sekitar Rp579 ribu per bulan.
Tenor KUR BRI Disesuaikan dengan Tujuan Pembiayaan
Calon debitur tidak hanya perlu mempertimbangkan besarnya cicilan, tetapi juga tujuan penggunaan dana.
Informasi mengenai KUR Mikro BRI mencantumkan bahwa Kredit Modal Kerja memiliki tenor maksimal tiga tahun, sedangkan Kredit Investasi dapat memiliki tenor hingga lima tahun.
Dengan demikian, pilihan tenor 48 hingga 60 bulan berkaitan dengan pembiayaan investasi sesuai ketentuan yang berlaku.
Bagi pelaku usaha, tenor sebaiknya dipilih berdasarkan kemampuan arus kas. Cicilan yang lebih kecil memang dapat mengurangi beban pembayaran setiap bulan, tetapi konsekuensinya masa pinjaman menjadi lebih panjang.
Bunga KUR BRI Rp30 Juta
Pinjaman Rp30 juta termasuk dalam kategori KUR Mikro, karena berada pada rentang plafon di atas Rp10 juta hingga Rp100 juta.
Dalam informasi KUR BRI 2026, bunga KUR Mikro tercantum mulai dari 6 persen efektif per tahun dengan ketentuan yang dapat di sesuaikan berdasarkan kebijakan dan jenis pembiayaan.
Karena itu, calon debitur sebaiknya tidak menghitung kemampuan membayar hanya berdasarkan jumlah pinjaman. Tenor, tujuan kredit, ketentuan bunga, serta kemampuan keuangan usaha juga harus diperhitungkan sebelum mengajukan pinjaman.
Syarat Pengajuan KUR BRI Rp30 Juta
BRI menetapkan sejumlah kriteria umum bagi calon debitur KUR. Salah satunya adalah memiliki usaha yang produktif dan layak serta telah menjalankan usaha secara aktif sekurang-kurangnya enam bulan.
Calon debitur juga perlu menyiapkan sejumlah dokumen administrasi, antara lain KTP, Kartu Keluarga, serta dokumen atau surat izin usaha. Dalam ketentuan tertentu, NIB dan NPWP juga dapat menjadi bagian dari persyaratan.
Namun, memenuhi persyaratan dasar tidak otomatis membuat pengajuan kredit di setujui. BRI tetap melakukan proses verifikasi dan analisis terhadap kondisi usaha serta kemampuan calon debitur dalam membayar angsuran.
Apakah KUR BRI Rp30 Juta Bisa Tanpa Jaminan?
KUR di peruntukkan bagi pelaku usaha produktif dan layak, termasuk debitur yang belum memiliki agunan tambahan atau memiliki agunan yang belum mencukupi.
Meski demikian, ketentuan mengenai agunan dapat mengikuti jenis produk dan kebijakan pengajuan yang berlaku. Karena itu, calon debitur sebaiknya memperoleh informasi langsung dari petugas resmi BRI sebelum mengajukan pinjaman.
Masyarakat juga perlu berhati-hati terhadap pihak yang menawarkan pencairan KUR melalui tautan, nomor kontak, atau akun media sosial yang tidak resmi.
Pengajuan KUR dapat di lakukan melalui jaringan dan petugas resmi BRI, termasuk kantor cabang, kantor cabang pembantu, BRI Unit, Teras BRI, AgenBRILink, maupun tenaga pemasar resmi.
Cara Mengukur Kemampuan Membayar Cicilan
Sebelum mengajukan pinjaman Rp30 juta, pelaku UMKM sebaiknya menghitung kemampuan pembayaran berdasarkan keuntungan bersih dan arus kas usaha, bukan hanya omzet.
Sebagai contoh, pada tenor 36 bulan, simulasi cicilan sekitar Rp912 ribu per bulan. Artinya, keuntungan bersih usaha harus mampu menutup angsuran tersebut sekaligus tetap menyisakan dana untuk biaya operasional dan kebutuhan usaha lainnya.
Perhitungan kemampuan bayar ini penting agar cicilan tidak justru mengganggu kelangsungan bisnis.
Tujuan mengambil KUR bukan sekadar mendapatkan plafon pinjaman yang besar, melainkan memperoleh tambahan modal yang dapat di kelola secara sehat dan menghasilkan manfaat bagi perkembangan usaha.
FAQ KUR BRI Rp30 Juta
Berapa cicilan KUR BRI Rp30 juta per bulan?
Berdasarkan simulasi dengan asumsi bunga 6 persen efektif per tahun, cicilan berkisar dari sekitar Rp579 ribu hingga Rp2,58 juta per bulan, tergantung tenor.
KUR BRI Rp30 juta masuk kategori apa?
Pinjaman Rp30 juta termasuk KUR Mikro karena berada dalam rentang plafon di atas Rp10 juta hingga Rp100 juta.
Berapa bunga KUR BRI Rp30 juta?
Dalam asumsi simulasi ini digunakan bunga 6 persen efektif per tahun. Ketentuan bunga yang berlaku saat pengajuan perlu dikonfirmasi melalui kanal resmi BRI.
Berapa lama minimal usaha sudah berjalan?
Kriteria umum KUR BRI mencantumkan usaha yang telah berjalan aktif minimal enam bulan.
Apakah KUR BRI Rp30 juta bisa menggunakan tenor 60 bulan?
Tenor hingga lima tahun berkaitan dengan Kredit Investasi. Sementara untuk Kredit Modal Kerja, KUR Mikro memiliki tenor maksimal tiga tahun sesuai ketentuan yang berlaku.
Apakah angka cicilan dalam tabel merupakan angsuran resmi BRI?
Bukan. Angka tersebut merupakan simulasi matematis dengan asumsi bunga 6 persen efektif per tahun. Cicilan sebenarnya mengikuti perhitungan dan keputusan kredit BRI.
Di mana pengajuan KUR BRI dilakukan?
Pengajuan dilakukan melalui jaringan dan petugas resmi BRI. Masyarakat disarankan menghindari tautan atau akun media sosial yang tidak resmi untuk mencegah penyalahgunaan data.
Kesimpulan
KUR BRI Rp30 juta dapat menjadi alternatif pembiayaan bagi pelaku UMKM yang membutuhkan tambahan modal produktif. Berdasarkan simulasi dengan asumsi bunga 6 persen efektif per tahun, cicilan berada pada kisaran Rp579 ribu hingga Rp2,58 juta per bulan, tergantung tenor.
Namun, angka tersebut hanya merupakan simulasi dan bukan tabel angsuran resmi BRI. Calon debitur tetap perlu mempertimbangkan tujuan penggunaan dana, kemampuan membayar, kondisi usaha, persyaratan administrasi, serta hasil analisis bank.
Untuk memperoleh informasi mengenai bunga, tenor, cicilan, dan persyaratan yang paling sesuai dengan kondisi pengajuan, masyarakat sebaiknya menggunakan kanal resmi BRI dan tidak memberikan data pribadi maupun informasi perbankan kepada pihak yang tidak berwenang.(*)